Minha Amiga, Meu Amigo,
Durante anos, ouvimos a mesma conversa. Quando o Epic Universe finalmente abrisse as portas, a Universal teria o que faltava para olhar a Disney nos olhos em Orlando. Foi dito em podcasts, vídeos, fóruns de entusiastas e em parte da imprensa especializada. A ideia era que um terceiro parque, com tecnologia de ponta e a força das franquias da casa, mudaria o equilíbrio competitivo do destino.
Sempre achei essa narrativa exagerada. Escrevo isso com a tranquilidade de quem acompanha Orlando de perto, vive na Flórida e já viu muita promessa de “virada de jogo” se desmanchar na primeira temporada.
Agora, pouco mais de um ano depois da inauguração do Epic Universe, temos algo muito mais interessante do que previsões e opiniões: os resultados financeiros oficiais das duas empresas. A Comcast divulgou seus números do terceiro trimestre de 2026 em 22 de outubro. A Disney apresentou os resultados do seu terceiro trimestre fiscal em 5 de agosto.
E o contraste é expressivo.
A divisão de parques da Universal registrou queda de receita, redução significativa de rentabilidade e aumento de despesas operacionais. Enquanto isso, a Disney apresentou crescimento de receita, resultado operacional e frequência nos parques americanos.
Não estou dizendo que o Epic Universe seja um parque ruim. A qualidade de um parque e o sucesso da estratégia empresarial que levou à sua construção são duas discussões diferentes.
Minha opinião é que a Universal errou ao acelerar uma expansão bilionária enquanto ainda precisava resolver problemas importantes nos dois parques que já possuía. E os resultados financeiros mais recentes, embora não permitam calcular o desempenho isolado do Epic Universe, reforçam minhas dúvidas sobre essa decisão.
Epic Universe: a narrativa que prometia mudar Orlando
O Epic Universe abriu em maio de 2025, representando uma das maiores expansões da história da Universal em Orlando.
Do ponto de vista estratégico, a lógica era compreensível. Com o Universal Studios Florida e o Islands of Adventure, a Universal já oferecia experiências capazes de ocupar alguns dias de viagem. Com um terceiro parque, ampliaria sua capacidade de disputar não apenas a venda de ingressos, mas também o tempo e o orçamento total das férias de uma família.
Era uma aposta importante, que poderia fortalecer a posição da Universal como destino turístico.
O problema foi a narrativa construída em torno dessa expansão.
Para muitos comentaristas e entusiastas, a abertura do Epic Universe colocaria automaticamente a Universal em condições de ameaçar a liderança da Walt Disney World. A expectativa deixou de ser simplesmente o crescimento de uma empresa e passou a envolver uma suposta transformação do equilíbrio competitivo de Orlando.
Mas crescer é uma coisa. Alcançar a Disney é outra.
A diferença entre as duas operações sempre foi muito maior do que a quantidade de parques temáticos. Envolve infraestrutura, hospedagem, transporte, capacidade operacional, diversificação de experiências e décadas de investimentos.
Vale esclarecer que não estou atribuindo à Comcast uma promessa oficial de superar a Disney. Minha crítica é dirigida principalmente à retórica que ganhou força entre comentaristas, entusiastas e parte da cobertura especializada.
Um novo parque poderia tornar a Universal maior e mais competitiva. Isso não significava, necessariamente, que colocaria as duas empresas no mesmo patamar.
E os resultados financeiros recentes mostram por que aquela expectativa merecia muito mais cautela.
Os números da Comcast: a realidade é bem menos entusiasmante
Vamos aos dados.
No terceiro trimestre de 2026, encerrado em 30 de setembro, a divisão Theme Parks da Comcast apresentou os seguintes resultados, comparados ao mesmo período de 2025:
| Indicador | 3T 2026 | 3T 2025 | Variação |
|---|---|---|---|
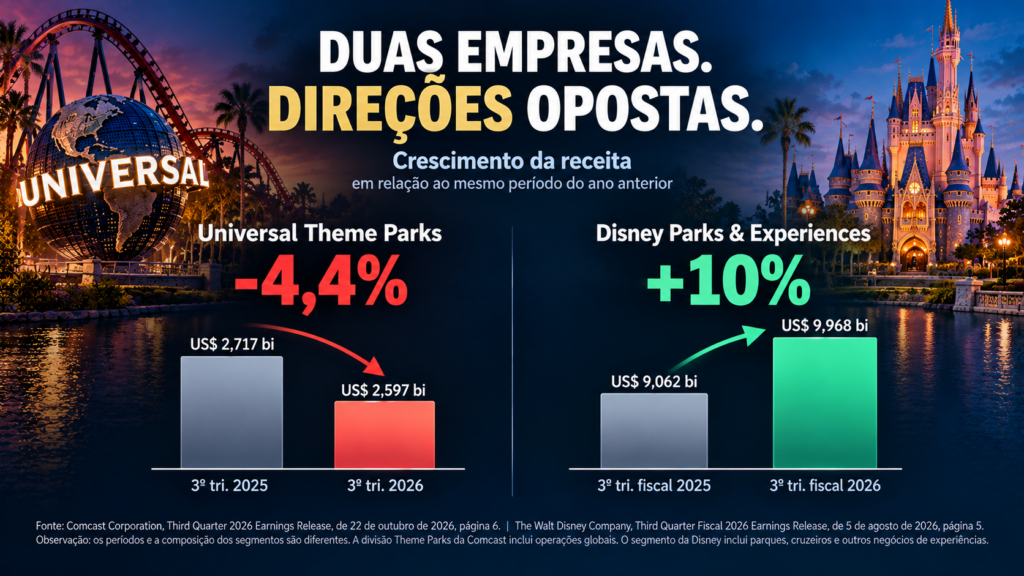
| Receita | US$ 2,597 bilhões | US$ 2,717 bilhões | -4,4% |
| Despesas operacionais | US$ 1,817 bilhão | US$ 1,777 bilhão | +2,3% |
| EBITDA ajustado | US$ 780 milhões | US$ 940 milhões | -17,1% |
Fonte: Comcast Corporation, Third Quarter 2026 Earnings Release, divulgado em 22 de outubro de 2026, página 6.
Para quem não está acostumado com indicadores financeiros, o EBITDA ajustado é uma medida utilizada para avaliar o desempenho operacional de uma empresa antes de determinados itens, como juros, impostos, depreciação e amortização, além dos ajustes definidos pela própria companhia. Não representa lucro líquido, mas ajuda a compreender a capacidade de geração de resultado das operações.
E o que os números mostram?
A receita da divisão de parques caiu US$ 120 milhões, enquanto as despesas operacionais aumentaram US$ 40 milhões. Como consequência, o EBITDA ajustado recuou US$ 160 milhões.
Em outras palavras, a receita caiu 4,4%, mas o EBITDA ajustado despencou 17,1%.
A margem de EBITDA ajustado, que era de aproximadamente 34,6% no terceiro trimestre de 2025, caiu para cerca de 30,0% no mesmo período de 2026.
Estamos falando de uma redução de aproximadamente 4,6 pontos percentuais na margem em apenas um ano.
É uma combinação bastante desconfortável: a empresa está gerando menos receita, gastando mais para operar e obtendo um resultado operacional significativamente inferior.
E isso acontece depois de um investimento gigantesco para ampliar sua presença em Orlando.
Existe uma ressalva importante: esses números correspondem à divisão global de parques da Comcast, incluindo operações americanas e internacionais. Não representam exclusivamente Universal Orlando e tampouco o Epic Universe.
A própria Comcast informa que o aumento das despesas operacionais ocorreu principalmente devido aos custos dos parques domésticos, parcialmente compensados por menores custos nas operações internacionais. Entretanto, não apresenta o resultado financeiro isolado de Orlando.
Ainda assim, há um detalhe que considero especialmente significativo.
O terceiro trimestre de 2025, utilizado como base de comparação, já incluía o Epic Universe em funcionamento. Portanto, não estamos comparando um período anterior à inauguração com outro posterior.
Estamos comparando o primeiro verão do novo parque com o segundo.
E, no segundo, o desempenho financeiro da divisão global de parques foi pior.
Isso não demonstra, isoladamente, que o Epic Universe esteja apresentando prejuízo ou que seja responsável pela deterioração dos resultados. Mas certamente não corresponde à trajetória de crescimento que tantos esperavam depois da inauguração.
A própria Comcast reconhece as dificuldades
O relatório da Comcast traz outra informação que merece atenção.
A empresa afirma que a receita da divisão Theme Parks diminuiu principalmente em razão da menor receita com admissões, incluindo o impacto do aumento da atividade promocional.
Em termos simples, houve maior utilização de promoções e ofertas comerciais, ao mesmo tempo em que a receita com ingressos diminuiu.
É importante entender que promoções não representam, necessariamente, um problema. Empresas de turismo utilizam descontos para estimular a demanda, ocupar períodos mais fracos e alcançar novos públicos.
A Disney também utiliza essa estratégia.
O que chama atenção no caso da Universal é a combinação dos fatores: menor receita de admissões, aumento da atividade promocional, despesas operacionais mais elevadas e queda expressiva do EBITDA ajustado.
Na minha avaliação, isso sugere uma dificuldade para transformar a expansão da operação em crescimento financeiro sustentado.
Afinal, um investimento como o Epic Universe precisa gerar retorno. E esse retorno depende, entre outros fatores, da capacidade de atrair visitantes, estimular gastos e operar com margens adequadas.
Se a empresa precisa intensificar promoções enquanto sua receita diminui, existe uma pressão evidente sobre essa equação.
Os co-CEOs da Comcast, Brian Roberts e Mike Cavanagh, classificaram as dificuldades da divisão de parques como fatores cíclicos de curto prazo, mantendo a confiança no potencial de crescimento do negócio.
Essa é a interpretação da administração.
A minha é mais crítica: a Universal ampliou significativamente sua operação, mas os resultados recentes mostram que transformar essa expansão em desempenho financeiro consistente está sendo mais difícil do que a narrativa anterior à inauguração sugeria.
O erro estratégico da Universal: expandir antes de resolver o que já existia
Aqui chegamos ao ponto central da minha crítica.
Eu considero que a Universal cometeu um erro estratégico ao acelerar a construção de um terceiro parque enquanto o Universal Studios Florida e o Islands of Adventure ainda apresentavam necessidades importantes de atualização, modernização e melhorias operacionais.
Quem acompanha Orlando com frequência sabe que manter um parque temático competitivo exige muito mais do que inaugurar atrações.
É necessário investir continuamente na experiência do visitante, na confiabilidade das operações, na manutenção das estruturas existentes e na renovação de atrações que envelhecem.
Um parque temático não é um empreendimento que fica pronto e simplesmente continua funcionando da mesma maneira durante décadas. Ele precisa de atenção e investimentos permanentes.
Na minha avaliação, a Universal ainda tinha muito trabalho pela frente nos seus dois parques existentes quando decidiu assumir a construção do Epic Universe.
E abrir um terceiro parque não elimina essas necessidades. Pelo contrário, acrescenta uma nova camada de complexidade.
São mais atrações para operar, mais funcionários para contratar e treinar, mais infraestrutura para manter, mais logística e uma estrutura administrativa maior.
É como decidir abrir uma terceira loja quando as duas primeiras ainda precisam de reformas importantes. A expansão pode ser atraente, mas o dinheiro, o tempo e a atenção da administração não são infinitos.
A Universal passou a administrar três parques temáticos em Orlando, sem que isso significasse o desaparecimento dos desafios existentes nos dois anteriores.
E o Epic Universe, como qualquer empreendimento novo dessa dimensão, também precisa atravessar seu próprio processo de amadurecimento operacional.
Isso não significa que todos os problemas financeiros da divisão sejam consequência direta da expansão. A Comcast não fornece dados suficientes para estabelecer essa relação de causa e efeito.
Mas é justamente aqui que entra minha avaliação sobre as prioridades da empresa.
A Universal poderia ter concentrado mais esforços na modernização e no fortalecimento das operações existentes antes de assumir uma expansão dessa magnitude.
Preferiu outro caminho.
E, olhando para os resultados financeiros recentes, considero legítimo questionar se essa foi a decisão correta.
Um parque impressionante não é necessariamente um sucesso financeiro
Existe uma confusão frequente nesse debate: acreditar que um parque tecnologicamente avançado, visualmente impressionante e com atrações de grande qualidade representa automaticamente um negócio bem-sucedido.
Não é assim.
O Epic Universe pode oferecer experiências extraordinárias e, ainda assim, a estratégia financeira que levou à sua construção pode ser questionada.
Sucesso de público, satisfação dos visitantes, crescimento de receita, rentabilidade e retorno sobre o capital investido são indicadores diferentes.
Um parque pode impressionar seus visitantes sem necessariamente entregar, naquele momento, os resultados financeiros esperados.
A Comcast não divulga receita, EBITDA ou retorno sobre o investimento específicos do Epic Universe. Portanto, não é possível afirmar que o parque apresenta prejuízo ou calcular quanto do investimento já foi recuperado.
Mas existe um resultado concreto que não pode ser ignorado: mais de um ano depois da inauguração, a divisão global de parques da Universal apresentou queda de receita e rentabilidade.
Isso não confirma a transformação financeira que tantos esperavam.
A economia americana não ajuda, mas não explica tudo
Existe um fator que precisa entrar nessa análise: o ambiente econômico.
O turismo é especialmente sensível ao orçamento das famílias, aos custos de transporte e hospedagem, às taxas de câmbio e à confiança do consumidor.
Uma viagem para Orlando representa um investimento importante, principalmente para famílias internacionais, que precisam considerar passagens aéreas, hospedagem, alimentação, ingressos e outras despesas.
É perfeitamente possível que dificuldades econômicas estejam afetando a demanda pelos parques.
A própria Comcast reconhece pressões cíclicas de curto prazo.
Entretanto, considero um erro utilizar a economia como justificativa suficiente para todos os resultados negativos.
As decisões de investimento, expansão e estrutura de custos são responsabilidades da administração. E quanto maior a operação, maior também a necessidade de gerar receita suficiente para sustentá-la.
Se a demanda enfraquece depois de uma grande expansão, a empresa precisa lidar com uma estrutura operacional mais pesada justamente no momento em que seus resultados estão pressionados.
A economia pode explicar parte das dificuldades. Não elimina, porém, a necessidade de avaliar criticamente a estratégia adotada.
E existe uma comparação especialmente interessante: a Disney também enfrenta pressões econômicas e dificuldades relacionadas ao turismo internacional.
Mas seus resultados recentes contam uma história bastante diferente.
Enquanto a Universal patina, a Disney cresce
No dia 5 de agosto de 2026, a Disney divulgou os resultados de seu terceiro trimestre fiscal, encerrado em 27 de junho.
O segmento Experiences, que inclui parques temáticos, cruzeiros e outros negócios, registrou receita de US$ 9,968 bilhões, crescimento de 10% em relação ao mesmo trimestre do ano anterior.
O operating income chegou a US$ 3,017 bilhões, uma alta de 20%.
Quando observamos especificamente as operações domésticas de Parks & Experiences, o desempenho também foi expressivo.
A receita alcançou US$ 7,116 bilhões, crescimento de 11%, enquanto o operating income chegou a US$ 2,088 bilhões, uma expansão de 27%.
Mas existem dois indicadores que considero particularmente importantes para essa comparação.
A frequência nos parques americanos da Disney cresceu 3%, enquanto os gastos por visitante aumentaram 4%.
Ou seja, a Disney conseguiu receber mais visitantes e, ao mesmo tempo, aumentar o gasto médio por pessoa em seus parques americanos.
A companhia destacou ainda o desempenho da Walt Disney World, que apresentou crescimento de visitantes domésticos e portadores de Annual Pass.
Isso é especialmente relevante porque a própria Disney reconheceu dificuldades relacionadas ao público internacional.
Portanto, mesmo enfrentando pressões em uma parte da demanda, a empresa conseguiu apresentar crescimento de frequência em seus parques americanos.
Naturalmente, precisamos considerar algumas particularidades desses resultados.
O segmento doméstico Parks & Experiences da Disney inclui a Disney Cruise Line e outros negócios, não apenas os parques da Flórida. A expansão da frota de cruzeiros contribuiu para o crescimento da receita, especialmente na categoria de resorts e férias.
Além disso, aproximadamente US$ 100 milhões do resultado operacional de Experiences vieram de um reembolso tarifário, responsável por cerca de quatro pontos percentuais do crescimento de 20%. Desconsiderando esse efeito, o crescimento seria de aproximadamente 16%.
A Disney também registrou dificuldades em seus parques asiáticos, e o operating income internacional de Parks & Experiences caiu 13%.
Outro detalhe interessante: a Disney reconheceu que suas promoções de verão contribuíram para o crescimento da frequência na Walt Disney World.
Portanto, as duas empresas utilizaram promoções. A diferença é que, nos períodos divulgados, a Disney conseguiu aumentar público e receita, enquanto a Universal registrou menor receita de admissões e maior atividade promocional.
Há ainda uma distinção contábil importante. O EBITDA ajustado divulgado pela Comcast não equivale ao operating income apresentado pela Disney. Os períodos também são diferentes: o trimestre fiscal da Disney terminou em junho, enquanto o trimestre da Comcast terminou em setembro.
Por isso, não seria correto comparar diretamente os valores absolutos desses indicadores como se representassem a mesma medida ou o mesmo intervalo de tempo.
O que podemos comparar são as tendências reportadas pelas empresas.
E elas são bastante diferentes.
De um lado, a divisão global de parques da Universal apresentou queda de receita e EBITDA ajustado, com aumento das despesas operacionais.
Do outro, a Disney apresentou crescimento de receita e resultado operacional em Experiences, acompanhado de aumento de frequência e gasto por visitante em seus parques americanos.
Para mim, esse é o contraste mais contundente de toda a análise.
Uma ressalva importante sobre as datas: os resultados da Universal são mais recentes, divulgados em 22 de outubro, enquanto os da Disney foram apresentados em 5 de agosto. Portanto, estamos comparando trimestres diferentes. A Disney divulgará novos números em novembro e, até agora, não há sinais de uma deterioração significativa em seu desempenho — as expectativas, inclusive, são positivas. Esses novos resultados permitirão atualizar nossa comparação. Ou seja, essa história ainda terá novos capítulos, e voltaremos ao assunto aqui no Ponto Orlando.
A distância entre Universal e Disney continua enorme
A inauguração do Epic Universe ampliou a oferta de atrações da Universal em Orlando. Isso é inegável.
Mas não colocou automaticamente a empresa no mesmo patamar da Disney.
A Walt Disney World faz parte de um ecossistema turístico construído ao longo de décadas, que combina parques temáticos, hotéis, restaurantes, transporte, entretenimento e diferentes experiências de férias.
Essa estrutura permite que a Disney participe de diversas etapas da viagem de seus visitantes, oferecendo muito mais do que ingressos para parques.
A integração entre essas operações é uma vantagem competitiva importante.
O próprio relatório financeiro mostra que a receita da categoria resorts e férias cresceu 17% no trimestre, embora parte desse avanço esteja relacionada à expansão da Disney Cruise Line.
A Universal também possui hotéis, entretenimento e uma operação turística relevante. O Epic Universe certamente ampliou essa oferta.
Entretanto, a diferença de escala e maturidade entre os dois destinos continua significativa.
É justamente por isso que sempre considerei exagerada a ideia de que a inauguração de um terceiro parque mudaria rapidamente o equilíbrio competitivo de Orlando.
Não basta construir mais um parque para reproduzir uma estrutura que levou décadas para ser desenvolvida.
E os resultados financeiros recentes não oferecem evidências de que essa distância tenha sido eliminada.
A reorganização da Comcast acrescenta novas incertezas
Como se os desafios operacionais e financeiros não fossem suficientes, a Universal também está inserida em um momento importante de transformação corporativa.
A Comcast vem realizando uma reorganização significativa de seus negócios.
Em janeiro de 2026, concluiu a separação da Versant. Em maio, finalizou a venda das operações da Sky na Alemanha.
Agora, trabalha na proposta de separar a NBCUniversal e a Sky, criando duas empresas independentes.
O processo é relevante o suficiente para que a Comcast tenha suspendido seu programa de recompra de ações, com expectativa de manter essa pausa durante a reorganização.
É importante distinguir uma reorganização societária de uma venda.
Um spin-off não significa, automaticamente, que uma empresa esteja sendo vendida a um novo proprietário. O relatório da Comcast não anuncia a venda dos parques Universal nem estabelece uma mudança de controle específica para eles.
Entretanto, considero que uma transformação corporativa dessa dimensão acrescenta incertezas sobre prioridades estratégicas, estrutura administrativa e decisões futuras de investimento.
E estamos falando de uma indústria que depende continuamente de capital.
Parques temáticos exigem manutenção, modernização, novas atrações e planejamento de longo prazo. Uma reorganização empresarial pode influenciar a maneira como esses investimentos serão avaliados e priorizados.
Há também um número que merece acompanhamento: os investimentos de capital do segmento Content & Experiences da Comcast caíram 10,6% no terceiro trimestre, chegando a US$ 639 milhões.
Esse valor abrange diferentes negócios e não permite identificar quanto foi destinado especificamente aos parques.
Ainda assim, a combinação de resultados financeiros pressionados e reorganização corporativa torna o futuro estratégico da divisão um assunto que merece atenção.
A Universal não vai acabar. Mas a narrativa precisa acabar.
Não estou prevendo o fechamento dos parques Universal, a falência da companhia ou o desaparecimento do Epic Universe.
A Universal continua sendo uma empresa importante na indústria de entretenimento, com atrações de grande qualidade e uma presença relevante em Orlando. E o Epic Universe poderá apresentar resultados melhores nos próximos anos, à medida que sua operação amadureça.
Mas nada disso elimina a necessidade de avaliar criticamente as decisões que levaram